真不是画饼了——2026年,某国有大行的信贷审批智能体已经跑在生产环境里,客户上传一张营业执照照片、一段门店视频、三张近半年流水截图,系统自动比对工商登记信息、经营地址实景、收入波动逻辑,17秒给出初筛结论。这不是客服聊天机器人,是嵌在核心风控流程里的‘数字风控员’。背后没靠玄学,靠的是多模态RAG+金融知识图谱的双轮刹车:一边从非结构化材料里精准捞出关键事实,一边用图谱里的监管规则、产品条款、风险标签死死卡住大模型的‘嘴’,不让它自由发挥。
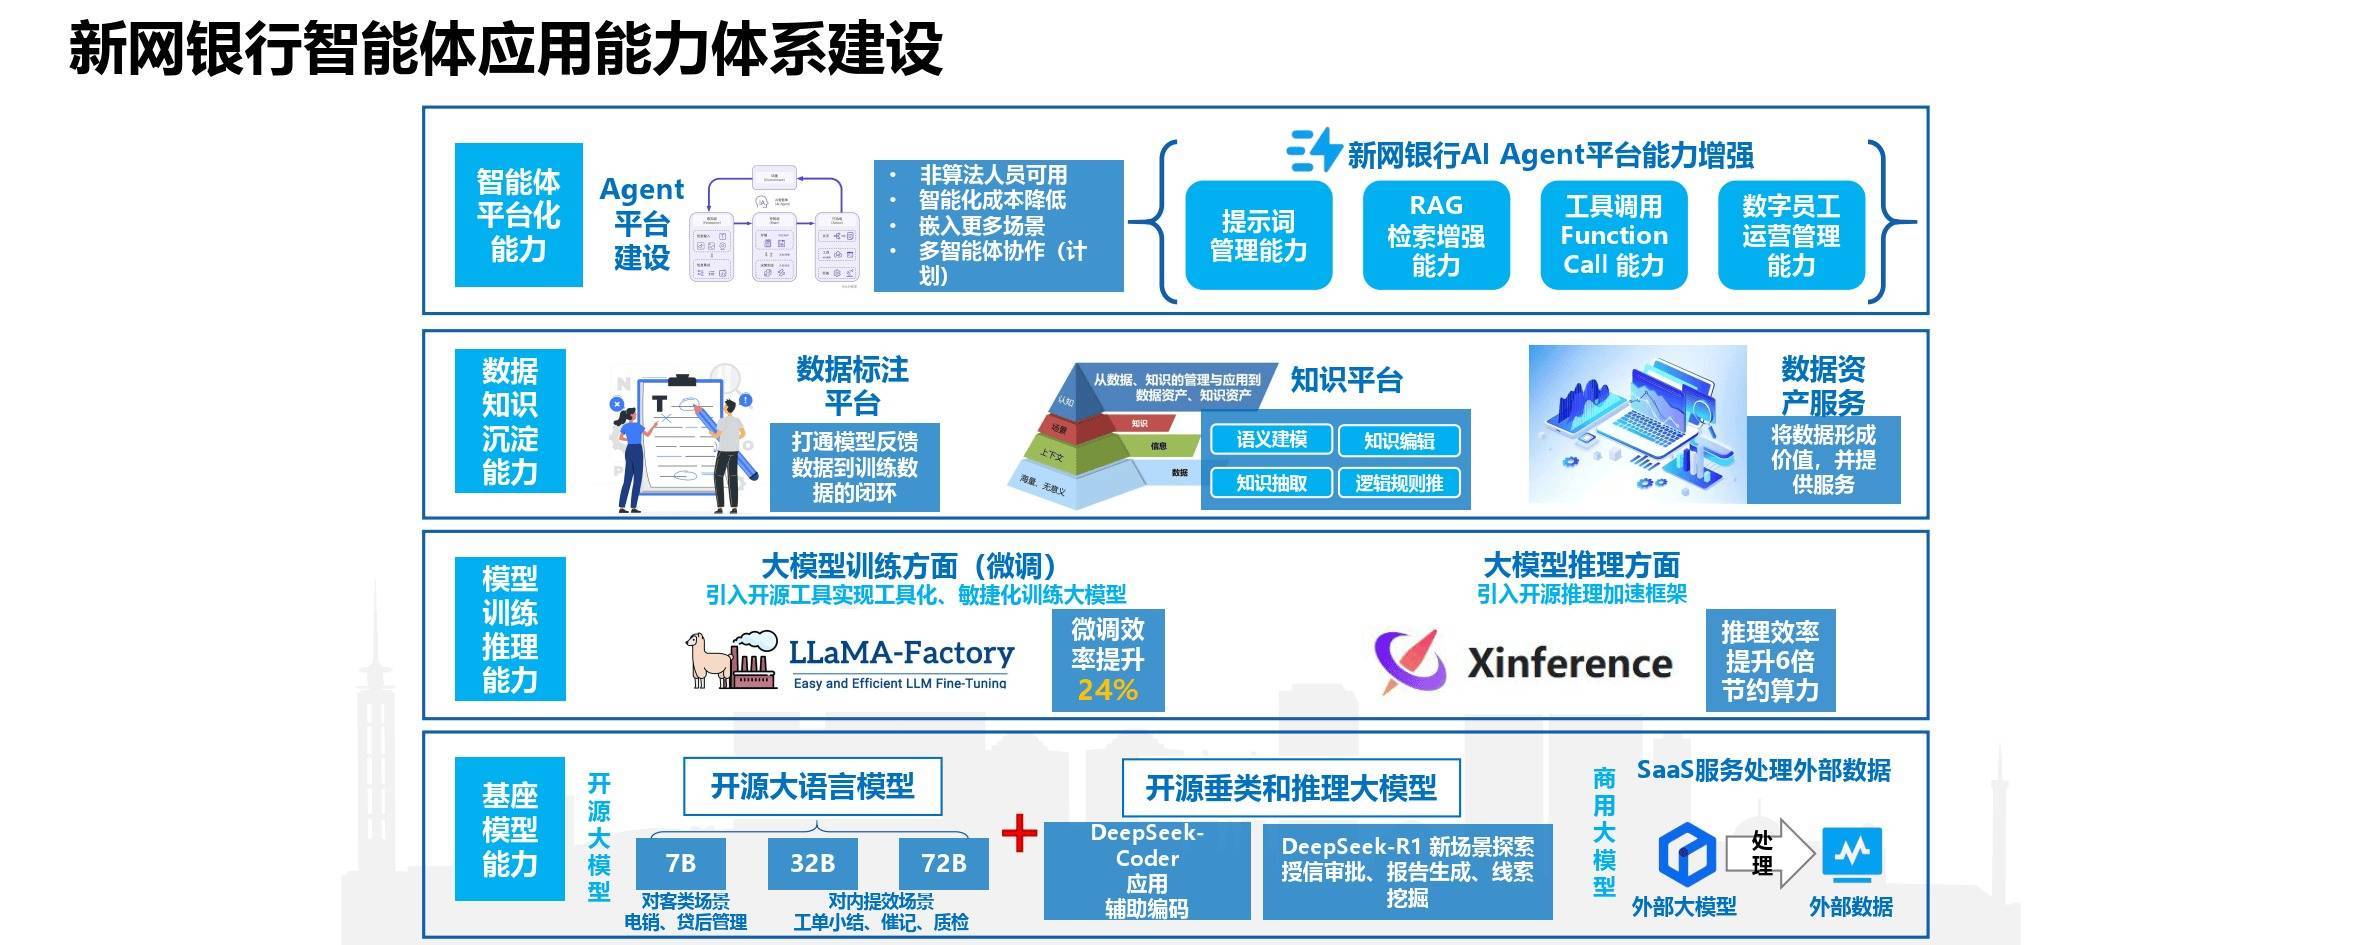
银行敢让AI进核心业务,不是胆子大,是被逼出来的。净息差缩到2%以下,人工复核一笔小微贷平均耗时4.3小时,而智能体协同ERP、人行征信、税务接口,把全流程压到22分钟。但更关键的是‘能过审’——银保监会2025年发布的《金融机构AI应用合规指引》明确要求:所有生成结论必须可追溯、可解释、可回滚。于是厂商把知识图谱做成‘硬约束层’,比如财富管理场景中,当客户说‘我想高收益’,模型不能直接推私募,而是先走图谱校验:客户风险测评等级、资产证明、历史持仓、适当性匹配树……一步卡不住,整条链就断掉。这哪是AI?这是穿西装戴手铐的合规执行官。
当然,落地没那么丝滑。某股份制银行试点时发现,智能体调用CRM数据没问题,一接进核心账务系统就报错——不是技术问题,是旧系统连字段注释都缺失,更别说统一主数据编码。最后靠‘边上线边填坑’:先拿3个低风险场景跑MVP,过程中倒逼IT补元数据、建数据血缘图、分级打标。兰德公司那句‘没盘点就上AI,失败率翻倍’,真不是吓唬人。现在回头看,银行最值钱的不是模型参数,是那一套能被AI读懂、又被监管认账的‘业务语义字典’。
这本“字典”到底有多厚?光是某省农信社梳理出来的小微贷款术语对照表,就覆盖了217个业务字段、89种地方性经营证明材料、36类非标流水格式——比如菜市场摊主手写的收据、快递站老板的微信零钱账单、民宿房东的OTA平台结算单。这些材料在人工时代靠老师傅“一眼断真假”,AI可不认人情世故,得一条条喂规则、打标签、做映射。去年底,浙江一家城商行把本地水产养殖户的“塘口日志照片”纳入风控样本库,光是定义“有效日志”的12项视觉特征(含日期水印位置、手写笔迹连续性、饲料包装袋露出角度),就联合3家农科院花了4个月实地采样校验。
更实在的变化藏在客户体验里。以前小老板跑贷款,得打印七八份材料、反复补交、等上十来天。现在有人用手机拍完营业执照,顺手把抖音上刚发的卤味店爆单视频甩进APP,系统自动截取门头招牌、比对高德地图坐标、识别视频里顾客排队长度和时段分布——连“生意旺不旺”这种玄学判断,都变成了可量化的像素级分析。深圳一位五金店主说:“上次批了50万,我连银行门都没进,放款短信比外卖骑手还早到两分钟。”
不过别误会,AI没抢谁饭碗。某国有大行披露,上线智能体后,信贷员从填表员变身为“风险教练”:他们不再核数字,而是教客户怎么拍清流水、怎么规范签电子合同、怎么理解“抵押率浮动区间”背后的监管逻辑。今年一季度,该行小微客户经理人均服务客户数涨了63%,但客户投诉率降了41%。银保监会现场检查时专门调取了372笔AI初筛否决案例,发现92%的否决点落在“跨行资金归集异常”“关联方代付频次超标”这类人工容易漏掉的隐蔽风险上——机器不是更狠,是更细。
说到底,银行这场转型,拼的早不是算力多强、模型多新,而是谁能先把自家业务“翻译”成AI听得懂的普通话。当一个柜员能指着系统界面说“这儿的‘经营稳定性’指标,其实对应着税务申报周期+水电缴费连续性+社保缴纳人数三根线”,那才算真正把AI接进了地气。
升富配资提示:文章来自网络,不代表本站观点。